Pour beaucoup, la voiture sans permis (VSP) n’est pas un choix de confort mais une solution de mobilité : permis jamais obtenu pour des raisons de santé, permis restreint ou retiré après un avis médical, handicap qui rend la conduite d’une voiture classique trop difficile. Dans ces situations, l’assurance soulève des questions précises : faut-il parler de sa santé à l’assureur ? Que déclarer si la voiturette est aménagée ? Quelle formule choisir quand on dépend du véhicule pour ses soins ou son travail ? Voici, point par point, comment assurer une voiturette sans mauvaise surprise le jour d’un sinistre.
En bref
- L’assurance au tiers (responsabilité civile) reste obligatoire, quelle que soit votre situation de santé.
- Il n’existe pas de visite médicale propre à la voiturette, mais un avis d’inaptitude rendu pour le permis ne doit jamais être ignoré.
- Répondez exactement aux questions de l’assureur et signalez tout aménagement du véhicule : une fausse déclaration peut coûter l’indemnisation.
- Quand la voiturette sert au quotidien, regardez en priorité la garantie du conducteur et l’assistance.
Pourquoi la voiturette répond à une perte de mobilité
La VSP est un quadricycle léger : deux places au maximum, une vitesse limitée à 45 km/h et un moteur de faible puissance. Ce cadre explique qu’on puisse la conduire sans permis B :
- si vous êtes né avant le 1ᵉʳ janvier 1988, aucun titre n’est exigé ;
- si vous êtes né à partir de 1988, il faut le permis AM (ex-BSR), qui s’obtient après une formation courte, sans l’examen de conduite du permis B. Le détail figure dans notre guide sur le permis AM et l’assurance d’une voiture sans permis.
Concrètement, la voiturette devient une alternative quand :
- le permis B n’a jamais pu être obtenu pour des raisons médicales, cognitives ou d’aptitude ;
- le permis a été suspendu, restreint ou non renouvelé après un contrôle médical ;
- un handicap moteur rend la conduite d’une voiture standard trop fatigante ou impossible, alors qu’une voiturette, plus petite, plus lente et souvent à boîte automatique, reste accessible ;
- l’âge ou une maladie chronique pousse à réduire la vitesse et les trajets, sans renoncer à l’autonomie, une situation proche de celle décrite dans notre article sur l’assurance voiture sans permis pour senior.
Dans tous les cas, la règle d’assurance est la même que pour n’importe quel véhicule à moteur : la responsabilité civile est obligatoire. Rouler sans assurance est un délit, puni d’une amende pouvant atteindre 3 750 €, avec possible immobilisation ou confiscation du véhicule.
Santé et voiturette : ce que dit la règle
Il n’existe pas de contrôle médical spécifique pour conduire une voiturette dans le cas général. Mais cela ne veut pas dire que la santé n’a aucune incidence. Le tableau ci-dessous résume les situations les plus fréquentes.
| Votre situation | Peut-on conduire une VSP ? | Point d’attention pour l’assurance |
|---|---|---|
| Jamais eu le permis B (raison médicale ou d’aptitude) | Oui, avec le permis AM si vous êtes né à partir de 1988 | Contrat VSP classique, sans antécédents auto |
| Permis B à durée limitée après contrôle médical | Oui | Déclarez la restriction si l’assureur vous interroge |
| Avis « apte avec restrictions » (poste de conduite adapté) | Oui, si la voiturette est adaptée à vos besoins | Signalez les aménagements et leur valeur |
| Avis « inapte » pour le permis | À trancher avec un médecin avant de rouler | Un accident lié à la pathologie peut être contesté |
| Suspension administrative du permis par le préfet | En général oui, sauf mention contraire de la décision | Votre contrat auto doit être informé de la suspension |
| Handicap sans suivi médical lié à la conduite | Oui | Contrat VSP classique, aménagements à déclarer |
Attention : Service-Public rappelle qu’un conducteur qui n’a pas passé le contrôle médical exigé et qui provoque un accident lié à une pathologie incompatible avec la conduite n’est pas couvert par son assurance. Si un médecin agréé vous a déclaré inapte, demandez-lui explicitement son avis sur la conduite d’une voiturette avant de reprendre le volant.
Le contrôle médical du permis se passe chez un médecin agréé par la préfecture, qui ne peut pas être votre médecin traitant. Il coûte 36 €, non remboursés, sauf pour les personnes dont le taux d’incapacité reconnu atteint au moins 50 %, pour qui il est gratuit. Son avis peut être « apte », « apte temporaire » (de 6 mois à 5 ans), « apte avec restrictions » ou « inapte ».
L’assurance dépend-elle de votre état de santé ?
Sur une VSP, la cotisation repose sur les critères habituels d’un contrat auto. Votre handicap ou votre pathologie n’est pas, en soi, un critère de tarif. Ce qui compte :
| Critère évalué | Effet sur le contrat |
|---|---|
| Âge et expérience du conducteur | Pèsent sur la responsabilité civile |
| Lieu de stationnement | Influe sur le risque vol et dommages |
| Usage déclaré | Trajets quotidiens, soins, travail, usage occasionnel |
| Antécédents (relevé d’information) | Sinistres et résiliations des dernières années |
| Valeur du véhicule, aménagements compris | Détermine le coût des garanties dommages et vol |
| Formule choisie | Tiers, intermédiaire ou tous risques |
En revanche, vous devez répondre exactement au questionnaire de souscription. Le Code des assurances (article L113-2) oblige l’assuré à répondre avec précision aux questions posées par l’assureur et à lui déclarer, en cours de contrat, les circonstances nouvelles qui aggravent le risque, en général dans les 15 jours. Si on vous demande si vous avez fait l’objet d’une suspension de permis ou d’une restriction médicale, la réponse doit être juste.
Les conséquences d’une déclaration inexacte sont lourdes : une fausse déclaration intentionnelle peut entraîner la nullité du contrat, et une erreur de bonne foi découverte après un sinistre peut réduire l’indemnité en proportion de la cotisation qui aurait dû être payée. Si un assureur refuse de vous couvrir, des solutions existent : voir que faire quand l’assurance d’une voiture sans permis est refusée.
Le cas du permis retiré pour raison de santé
Lorsque le préfet suspend ou restreint un permis à la suite d’un contrôle médical, il ne s’agit pas d’une sanction pénale mais d’une mesure de sécurité. Deux contrats sont alors concernés :
- Votre contrat auto actuel : informez votre assureur de la suspension. Si vous ne pouvez plus conduire votre voiture, vous pouvez adapter le contrat (garanties au stationnement seulement) ou le résilier si vous vendez le véhicule.
- Le nouveau contrat VSP : il se souscrit comme un premier contrat. Le relevé d’information de votre ancien assureur reste utile, car il montre vos années sans sinistre.
La logique rejoint celle d’un conducteur ayant perdu son permis pour d’autres motifs. Les différences entre suspension, invalidation et annulation sont détaillées dans notre article sur l’assurance voiture sans permis après une annulation de permis. Point de vigilance : lisez attentivement la décision reçue. Si elle mentionne une interdiction de conduire tout véhicule à moteur, la voiturette est concernée aussi.
Véhicule aménagé : ce qu’il faut signaler
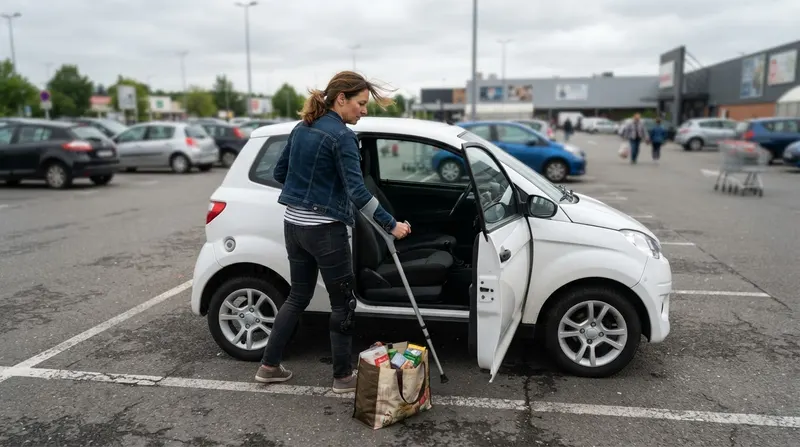
Certaines voiturettes peuvent recevoir des adaptations : commande d’accélérateur et de frein au volant, boule au volant, siège pivotant, poignées de maintien, et même, sur quelques modèles, un accès arrière pour fauteuil roulant. Ces équipements ont un coût, parfois de plusieurs milliers d’euros, et l’assurance doit en tenir compte.
- Faites réaliser l’aménagement par un professionnel spécialisé, et demandez-lui si l’adaptation nécessite une mise à jour des documents du véhicule. Une modification non conforme peut fragiliser la garantie.
- Déclarez la valeur réelle du véhicule aménagé, souvent nettement supérieure à celle d’un modèle standard.
- Vérifiez la prise en charge des équipements : certains contrats couvrent les aménagements dans la garantie dommages, d’autres seulement au titre d’une option « accessoires et aménagements », avec un plafond.
- Conservez les factures et quelques photos des adaptations. Elles serviront face à l’expert en cas de vol ou de destruction.
- Choisissez une formule cohérente : un aménagement coûteux justifie souvent un niveau de garantie supérieur au simple tiers.
Exemple chiffré (montants illustratifs) : Karim achète une voiturette d’occasion 7 000 € et fait installer des commandes au volant pour 2 500 €. Assurée au tiers, la voiturette n’est pas indemnisée en cas d’accident responsable ou de vol : il perdrait 9 500 €. Avec une formule intermédiaire incluant vol et incendie, et une option couvrant les aménagements, l’écart de cotisation est, dans notre hypothèse, de 250 € par an, pour une protection qui couvre la totalité de son investissement.
Devis gratuit — Votre voiturette est aménagée ou vous en dépendez au quotidien ? Décrivez votre situation en 2 minutes : nous comparons les assureurs et revenons vers vous avec une proposition adaptée, sans engagement. Demander mon devis gratuit
Les aides pour financer la voiturette et son aménagement
L’assurance n’est pas le seul poste de dépense. Plusieurs dispositifs publics peuvent alléger la facture, à vérifier au cas par cas :
- La prestation de compensation du handicap (PCH), versée par le département après décision de la MDPH, comporte un volet « aménagement du véhicule ». Les frais sont pris en charge à 100 % (ou 80 % selon vos ressources) jusqu’à 1 500 €, puis à 75 % au-delà, dans la limite de 10 000 € sur 10 ans. Pour un conducteur, la PCH suppose un permis portant une mention de poste de conduite adapté : demandez à votre MDPH si votre situation, en voiturette, est éligible. La réponse intervient dans un délai de 4 mois.
- Les surcoûts de transport en véhicule personnel peuvent aussi relever de la PCH, dans la limite de 0,50 € par kilomètre.
- Les aides liées à l’emploi : si la voiturette sert à vous rendre au travail, l’Agefiph (secteur privé) ou le FIPHFP (fonction publique) peuvent intervenir.
- La carte mobilité inclusion « stationnement » permet d’utiliser les places réservées, avec le véhicule qui vous transporte, y compris une voiturette.
Quelle formule privilégier ?
Le bon contrat dépend surtout de la valeur du véhicule et de votre dépendance à la voiturette. Quelques repères :
| Votre profil | Formule souvent adaptée | Garanties à regarder en priorité |
|---|---|---|
| Voiturette neuve ou récente, aménagée | Tous risques | Dommages tous accidents, aménagements, valeur à neuf si proposée |
| Usage quotidien indispensable (soins, travail) | Intermédiaire au minimum | Assistance 0 km, vol, incendie, bris de glace |
| Voiturette ancienne, sans aménagement | Tiers, éventuellement renforcé | Responsabilité civile, assistance, protection juridique |
| Conducteur fragile en cas de choc | Selon la valeur, avec garantie du conducteur | Capital ou indemnisation des blessures du conducteur |
| Usage occasionnel, garage fermé | Tiers | Responsabilité civile, protection juridique |
Un point mérite une attention particulière : la garantie du conducteur. La responsabilité civile indemnise les autres, jamais vos propres blessures si vous êtes responsable de l’accident. Pour une personne déjà fragilisée, une hospitalisation ou une rééducation peut avoir des conséquences lourdes : regardez le plafond proposé plutôt que le seul prix. Pour comparer les niveaux, consultez notre page assurance voiture sans permis tous risques ou, si le budget est serré, la formule au tiers.
Les erreurs fréquentes à éviter
- Reprendre le volant malgré un avis d’inaptitude sans avoir demandé l’avis du médecin pour la voiturette.
- Taire une suspension ou une restriction quand l’assureur pose la question : c’est la porte ouverte à un refus d’indemnisation.
- Assurer la voiturette à sa valeur catalogue en oubliant les aménagements, qui ne seraient alors pas indemnisés.
- Choisir le tiers seul alors que vous dépendez du véhicule au quotidien : un vol ou une panne vous immobilise sans solution.
- Négliger l’assistance : sans dépannage ni retour à domicile, une panne loin de chez vous devient vite un vrai problème.
- Ne pas garder les preuves (factures, photos, attestation de l’installateur) utiles lors d’une déclaration de sinistre.
Questions fréquentes
Faut-il déclarer son handicap à l’assureur de sa voiturette ?
Vous devez répondre exactement aux questions posées par l’assureur. Le handicap n’est pas un critère de tarif en soi, mais un aménagement du véhicule, une restriction ou une suspension de permis doivent être déclarés s’ils sont demandés, et tout aménagement doit être signalé pour être couvert.
Peut-on conduire une voiture sans permis après une suspension pour raison médicale ?
Une suspension administrative n’interdit pas, en général, la conduite d’une voiturette, sauf mention contraire dans la décision. Mais si le médecin agréé vous a jugé inapte à la conduite, demandez-lui son avis avant de reprendre le volant : un accident lié à la pathologie pourrait être contesté par l’assureur.
L’assurance d’une voiturette aménagée coûte-t-elle plus cher ?
Les garanties dommages et vol coûtent plus cher, car la valeur assurée est plus élevée. La responsabilité civile, elle, dépend surtout du conducteur, de l’usage et du lieu de stationnement. Pour situer votre budget, consultez les prix de l’assurance voiture sans permis.
La PCH peut-elle financer l’aménagement d’une voiture sans permis ?
La PCH comporte un volet « aménagement du véhicule », plafonné à 10 000 € sur 10 ans. Pour un conducteur, elle suppose une mention de poste adapté sur le permis : la MDPH examine chaque situation, renseignez-vous auprès d’elle avant d’engager les travaux.
Un assureur peut-il refuser d’assurer une voiturette pour raison de santé ?
Un assureur reste libre d’accepter ou non un risque. En cas de refus pour la responsabilité civile obligatoire, vous pouvez saisir le Bureau central de tarification (BCT), qui peut imposer à l’assureur sollicité de vous couvrir.
Faut-il un permis pour conduire une voiturette quand on est handicapé ?
Les règles sont les mêmes pour tous : aucun titre si vous êtes né avant 1988, le permis AM si vous êtes né à partir de 1988. Le handicap ne supprime pas cette obligation.
Ce qu’il faut retenir
- La VSP est une vraie solution de mobilité quand le permis B est inaccessible pour raison de santé.
- L’assurance reste obligatoire au tiers ; elle ne dépend pas d’une aptitude médicale au permis B, mais un avis d’inaptitude ne doit pas être ignoré.
- Répondez exactement au questionnaire et déclarez tout aménagement, avec sa valeur.
- Si vous dépendez de la voiturette, privilégiez assistance et garantie du conducteur.
- Renseignez-vous auprès de la MDPH pour les aides à l’aménagement.
Vous comptez sur votre voiturette au quotidien ? Demandez un devis gratuit pour une couverture adaptée à votre situation.
Sources : Service-Public.fr — Assurance pour conduire une voiture sans permis, Service-Public.fr — Quels véhicules peut-on conduire sans permis, Service-Public.fr — Contrôle médical du permis de conduire, Service-Public.fr — Prestation de compensation du handicap, Code des assurances, article L113-2.